
Reserva de emergência: quanto guardar e onde deixar
Quantos meses de gasto a reserva deve cobrir, os três critérios para escolher onde deixar o dinheiro e quanto tempo leva para completá-la.
Por Equipe Meus Trocados · · 6 min de leitura

Reserva de emergência é o dinheiro que você separa para o que não dá para prever: o carro que quebra, o desemprego, a conta de saúde fora do plano. O objetivo não é render. É estar lá, no mesmo dia, quando precisar.
De quanto você precisa
A conta usa o seu gasto essencial do mês, não a renda: o que você continua pagando mesmo cortando tudo o que dá. Moradia, contas, mercado, transporte, saúde, escola.
| Perfil | Meses de gasto essencial |
|---|---|
| Renda muito estável, sem dependentes | 3 |
| CLT | 6 |
| Autônomo, comissionado ou renda variável | 12 |
Com um gasto essencial de R$ 3.500,00 por mês, a reserva de um CLT é de R$ 21.000,00. Se esse número assustou, comece pelo primeiro degrau: um mês de gastos. Ele já evita que um imprevisto pequeno vire dívida no cartão.
Onde deixar
Três critérios, nesta ordem:
- Liquidez diária. Você precisa resgatar no mesmo dia, inclusive numa segunda-feira de manhã.
- Baixo risco. Quem não pode perder dinheiro não deve tentar render mais com a reserva.
- Rendimento perto do CDI. Só para a inflação não comer o valor com o tempo.
Hoje, três famílias de aplicação atendem a isso:
- Poupança. Liquidez diária e isenta de Imposto de Renda. Com a Selic acima de 8,5% ao ano, como agora, rende 0,5% ao mês mais a TR, o que é menos que o CDI.
- CDB com liquidez diária. Costuma render uma porcentagem do CDI. Paga Imposto de Renda sobre o rendimento, além de IOF nos primeiros 30 dias (IR de 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% depois disso). Tem a garantia do FGC, de até R$ 250 mil por CPF em cada instituição, e de R$ 1 milhão a cada quatro anos no total.
- Títulos públicos pós-fixados. Atrelados à Selic, com resgate diário em dias úteis. Têm a garantia do governo, não do FGC, e também pagam Imposto de Renda.
Não existe a melhor. Existe a que cabe nos três critérios para você e que você consegue resgatar sem dificuldade. O que não serve de reserva: ações, fundos de risco, criptomoedas e qualquer coisa com prazo de carência.
Quanto tempo leva
Partindo de R$ 2.000 e guardando R$ 600 por mês, com o dinheiro rendendo 100% do CDI (13,65% ao ano, antes do Imposto de Renda), a reserva de R$ 21.000,00 fica pronta em 2 anos e 3 meses. Faça a conta com os seus números na calculadora de reserva de emergência.
Dívida cara primeiro?
Se você tem rotativo do cartão ou cheque especial, a conta muda. Essas dívidas custam mais do que qualquer aplicação rende. Uma ordem comum é:
- Reserva pequena, de um mês de gastos.
- Quitar as dívidas caras.
- Completar a reserva até os 3, 6 ou 12 meses.
E quando usar?
Para o que é imprevisto e urgente: perda de renda, emergência de saúde, conserto de algo de que você depende para trabalhar. Não para a viagem em promoção nem para a troca de celular. Se usar, a prioridade número um passa a ser repor.
Como acompanhar
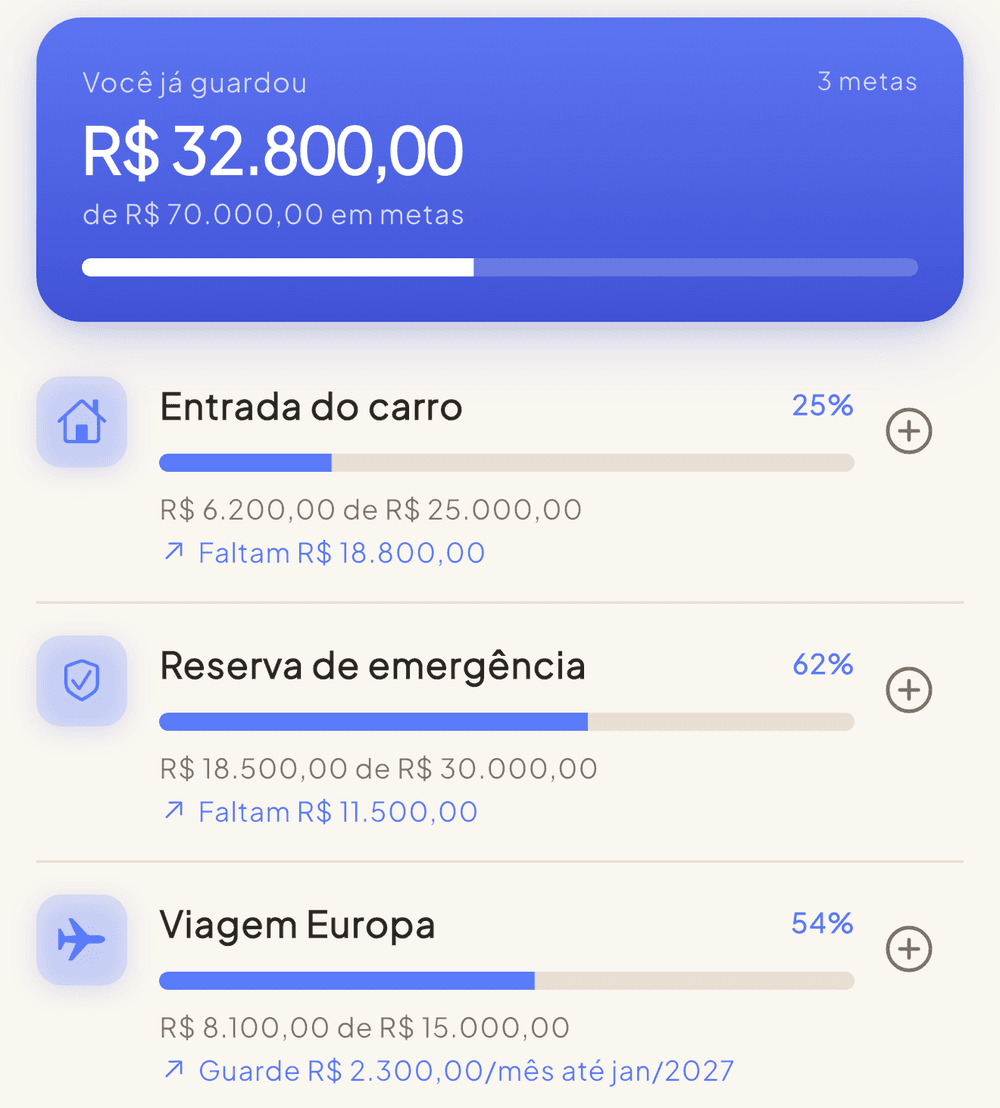
Crie uma meta só para a reserva e registre cada depósito. No Meus Trocados, o Score de Saúde Financeira mede quantos meses de gasto o seu saldo cobre e compara com o ideal de 6, e a meta mostra quanto guardar por mês até a data que você escolher. Veja também quanto guardar do salário e como fazer um orçamento mensal.
Conteúdo educativo, não é recomendação de investimento. Números e regras conferidos na data de revisão acima.
Calculadora de reserva de emergência